Hiện tại VICT chỉ nhận may thời trang nữ hoặc nam nữ unisex. Các đơn hàng khác VICT xin phép từ chối, vui lòng không gọi hỏi tránh mất thời gian 2 bên. Cảm ơn quý khách. 0796 59 78 78
Cách tính giá vốn đúng là nền móng của mọi quyết định định giá Local Brand. Nếu COGS bị thiếu chỉ vài khoản nhỏ, giá bán tưởng có lời vẫn có thể khiến thương hiệu mất tiền khi chạy khuyến mãi, đổi trả hoặc sản xuất lô nhỏ.
Bối cảnh thị trường càng làm bài toán này quan trọng. Báo cáo ngành thời trang năm 2026 của McKinsey và BoF dự báo tăng trưởng toàn cầu chỉ khoảng 2–4%. Trong khi đó, dữ liệu NRF năm 2026 cho thấy tỷ lệ hàng bán lẻ bị hoàn trả tại Mỹ đạt khoảng 14,5%.
Những con số này cho thấy biên lợi nhuận cần được thiết kế có khoảng đệm, thay vì chỉ lấy giá xưởng rồi nhân hai.
Góc tiếp cận của bài viết rất thực dụng: bắt đầu từ cách tính giá vốn trên từng SKU, sau đó chuyển thành giá niêm yết, biên lợi nhuận, mức giảm giá tối đa và điểm hòa vốn. Mục tiêu không phải tạo một công thức giá duy nhất. Mục tiêu là giúp Local Brand biết mỗi quyết định bán hàng sẽ tác động thế nào đến tiền thật còn lại.
Cách tính giá vốn bắt đầu từ việc hiểu đúng COGS
Giá vốn hàng bán là gì với một Local Brand?
Muốn áp dụng cách tính giá vốn chính xác, trước hết phải hiểu giá vốn hàng bán là gì. COGS là phần chi phí gắn trực tiếp với sản phẩm đã bán. Nó khác với chi phí vận hành như quảng cáo, thuê văn phòng hoặc lương nhân sự marketing.
Việc tách hai nhóm này giúp thương hiệu nhìn đúng biên lợi nhuận gộp và đánh giá hiệu quả từng SKU.
Ví dụ, Local Brand Linen Room sản xuất 100 áo với tổng chi phí trực tiếp 18 triệu đồng. Nếu chỉ 90 chiếc đạt tiêu chuẩn bán, giá vốn không còn là 180. 000 đồng.
Chi phí thực tế phải phân bổ trên 90 sản phẩm. Một thương hiệu khác, Noon Studio, từng tính tiền may nhưng bỏ quên bao bì và vận chuyển nội địa, khiến COGS thực tế cao hơn dự toán gần 9%.
Khoản nào phải đưa vào chi phí sản xuất?
Chi phí sản xuất nên được ghi nhận ở cấp SKU càng chi tiết càng tốt. Với Local Brand nhỏ, một khoản vài nghìn đồng trên sản phẩm có thể làm thay đổi đáng kể lợi nhuận. Điều này đặc biệt rõ khi số lượng sản xuất ít.
Vì vậy, cách tính giá vốn cần bắt đầu từ một cost sheet có đủ nguyên phụ liệu, gia công và chi phí hoàn thiện.
- Vải chính, vải lót và phần vật tư tiêu hao thực tế cho mỗi sản phẩm.
- Phụ liệu như nút, dây kéo, thun, nhãn dệt, tag giấy và tem size.
- Chi phí cắt, may, hoàn thiện, ủi, kiểm hàng và đóng gói tại xưởng.
- Chi phí in, thêu, wash hoặc các công đoạn xử lý bề mặt đặc biệt.
- Chi phí vận chuyển nguyên liệu, giao hàng thành phẩm và phí bốc xếp liên quan.
- Phần hao hụt do lỗi kỹ thuật, sai màu, thiếu size hoặc sản phẩm không thể bán.
Vì sao giá nhập xưởng chưa phải giá vốn cuối cùng?
Giá xưởng thường chỉ phản ánh một phần của chi phí sản xuất. Sau khi hàng rời xưởng, thương hiệu vẫn có thể phát sinh túi đóng gói, tag, vận chuyển, kiểm đếm và xử lý hàng lỗi. Vì vậy, lấy đơn giá gia công làm cách tính giá vốn sẽ tạo cảm giác biên lợi nhuận cao hơn thực tế và dễ dẫn đến giảm giá quá sâu.
Ví dụ, một áo có giá giao xưởng 165. 000 đồng nhưng cần thêm 8. 000 đồng bao bì, 5.
000 đồng vận chuyển và 7. 000 đồng dự phòng lỗi. COGS hợp lý trở thành 185.
000 đồng. Trường hợp khác, Dune Basics sản xuất 60 set nhưng loại 4 set lỗi. Khi phân bổ toàn bộ chi phí cho 56 set bán được, giá vốn mỗi set tăng hơn 7%.
Takeaway: hãy xây quy trình tính giá thành sản phẩm trước khi chốt giá bán. Một cost sheet tốt phải phản ánh toàn bộ chi phí trực tiếp cho tới thời điểm sản phẩm sẵn sàng bán.
Cách tính giá vốn cho từng sản phẩm bằng công thức thực tế
Công thức COGS trên một sản phẩm
Công thức cơ bản rất đơn giản: COGS đơn vị bằng tổng chi phí trực tiếp của lô chia cho số sản phẩm đạt chuẩn bán. Đây là cách tính giá vốn an toàn hơn chia cho số lượng đặt ban đầu. Nó tự động phản ánh lỗi, hao hụt và sản phẩm mẫu không thể bán, vốn thường xuất hiện nhiều hơn trong những lô sản xuất nhỏ.
| Khoản chi | Tổng lô | Phân bổ 100 sản phẩm | Phân bổ 94 sản phẩm bán được |
|---|---|---|---|
| Vải và phụ liệu | 9.400.000 | 94.000 | 100.000 |
| Cắt may hoàn thiện | 6.580.000 | 65.800 | 70.000 |
| Bao bì và nhãn | 940.000 | 9.400 | 10.000 |
| Vận chuyển | 470.000 | 4.700 | 5.000 |
| Tổng COGS | 17.390.000 | 173.900 | 185.000 |
Cách tính giá thành sản phẩm khi có hao hụt
Hao hụt không nên được xem là một sự cố ngoài công thức. Nó là một biến số của cách tính giá vốn. Nếu dự kiến 3–5% sản phẩm có thể lỗi hoặc không đạt chuẩn bán, thương hiệu nên mô phỏng tỷ lệ này trước khi đặt hàng.
Nhờ vậy, giá niêm yết đã chứa một phần đệm cho rủi ro sản xuất.
Ví dụ, Mint Archive đặt 120 áo với tổng chi phí 24 triệu đồng. Nếu đủ 120 áo bán được, giá vốn là 200. 000 đồng.
Nhưng khi chỉ 114 áo đạt chuẩn, giá vốn tăng lên khoảng 210. 526 đồng. Một SKU khác có 8% hao hụt sẽ tăng COGS đáng kể hơn, dù giá xưởng trên hợp đồng không thay đổi.
Phân bổ chi phí phát triển mẫu đúng cách
Chi phí rập, may mẫu và chỉnh mẫu cần được xử lý theo mục đích quản trị. Nếu SKU chỉ sản xuất một đợt nhỏ, có thể phân bổ phần lớn chi phí mẫu vào lô đầu. Nếu mẫu dự kiến tái sản xuất nhiều lần, có thể phân bổ theo số lượng kế hoạch.
Đây là điểm quan trọng trong cách tính giá thành sản phẩm cho startup thời trang.
- Ghi riêng chi phí rập, mẫu đầu và các lần chỉnh sửa thay vì gộp vào đơn giá may.
- Xác định SKU là thử nghiệm một lần hay có khả năng tái sản xuất nhiều đợt.
- Ước tính tổng số sản phẩm có thể bán trong vòng đời mẫu thiết kế đó.
- Phân bổ chi phí phát triển theo kịch bản thận trọng, không dựa vào doanh số quá lạc quan.
- Cập nhật lại cách tính giá vốn sau mỗi lần tái sản xuất hoặc thay đổi cấu trúc mẫu.
Takeaway: hãy lập bảng dự toán chi phí sản xuất cho cả lô trước khi xem đơn giá từng chiếc. Quyết định đúng cần dựa vào tổng tiền phải bỏ ra và số sản phẩm thực sự có thể bán.
Từ cách tính giá vốn đến chiến lược định giá bán lẻ
Định giá theo biên lợi nhuận gộp
Sau khi có COGS, bước tiếp theo không nên chỉ là nhân hai hoặc nhân ba. Cách tính giá vốn chỉ cho biết nền chi phí. Giá bán cần được xác định bằng biên lợi nhuận mục tiêu.
Công thức phổ biến là giá bán bằng COGS chia cho một trừ tỷ lệ gross margin mong muốn. Với COGS 200. 000 đồng và margin 60%, giá lý thuyết là 500.
000 đồng.
| COGS | Gross margin mục tiêu | Giá bán lý thuyết | Lợi nhuận gộp |
|---|---|---|---|
| 180.000 | 50% | 360.000 | 180.000 |
| 180.000 | 55% | 400.000 | 220.000 |
| 180.000 | 60% | 450.000 | 270.000 |
| 180.000 | 65% | 514.286 | 334.286 |
Giá niêm yết phải chịu được khuyến mãi
Một chiến lược giá tốt phải tính khuyến mãi trước ngày mở bán. Nếu thương hiệu thường giảm 10–20%, giá niêm yết cần đủ khoảng đệm. Đây là lý do cách tính giá vốn phải đi cùng mô phỏng markdown.
Giá 500. 000 đồng với COGS 200. 000 đồng tạo margin 60%, nhưng giảm còn 400.
000 đồng sẽ đưa margin xuống 50%.
Ví dụ, Drift Label bán quần ở mức 620. 000 đồng với COGS 230. 000 đồng.
Khi chạy mã giảm 15%, giá thực thu còn 527. 000 đồng, margin vẫn trên 56%. Ngược lại, một thương hiệu khác niêm yết 390.
000 đồng cho SKU có COGS 205. 000 đồng. Chỉ cần giảm 20%, lợi nhuận gộp còn rất mỏng trước phí thanh toán và marketing.
Giá bán phải phù hợp định vị thương hiệu
Công thức tài chính không thay thế nghiên cứu thị trường. Sau khi tính giá sàn, Local Brand phải kiểm tra sản phẩm có tạo đủ giá trị cảm nhận hay không. Nếu mức giá cần thiết vượt xa phân khúc khách hàng, thương hiệu phải tối ưu thiết kế, vật liệu hoặc số lượng.
Không nên giảm giá chỉ để cố bán một cấu trúc chi phí sai.
- Xác định giá sàn dựa trên cách tính giá vốn và gross margin tối thiểu chấp nhận được.
- So sánh với nhóm sản phẩm cùng phân khúc, chất liệu và mức độ hoàn thiện tương đương.
- Kiểm tra mức giá sau khuyến mãi, voucher và ưu đãi khách hàng cũ.
- Đánh giá mức giá có đủ ngân sách cho marketing, đổi trả và vận hành hay không.
- Thử nghiệm giá trên đợt hàng nhỏ trước khi tăng số lượng sản xuất.
- Điều chỉnh cấu trúc sản phẩm nếu thị trường không chấp nhận mức giá cần thiết.
Takeaway: hãy kết hợp chiến lược định giá Local Brand với cost sheet. Giá tốt phải đồng thời bảo vệ margin và phù hợp mức sẵn sàng chi trả của khách hàng.
Cách tính giá vốn và cách tính lợi nhuận theo từng kịch bản
Lợi nhuận gộp khác lợi nhuận ròng
Nhiều startup áp dụng đúng cách tính giá vốn nhưng vẫn nhầm lợi nhuận gộp với tiền thật kiếm được. Lợi nhuận gộp chỉ lấy doanh thu trừ COGS. Lợi nhuận ròng còn phải trừ quảng cáo, nền tảng, thanh toán, nhân sự, studio, đổi trả và nhiều chi phí khác.
Vì vậy, cách tính lợi nhuận cần ít nhất hai tầng.
Ví dụ, một áo bán 500. 000 đồng có COGS 200. 000 đồng, tạo 300.
000 đồng lợi nhuận gộp. Tuy nhiên, nếu quảng cáo bình quân 90. 000 đồng, phí thanh toán 15.
000 đồng và vận hành phân bổ 70. 000 đồng, phần còn lại chỉ 125. 000 đồng.
Trường hợp khác có tỷ lệ đổi trả cao sẽ làm lợi nhuận thực tế giảm thêm dù gross margin ban đầu rất đẹp.
Điểm hòa vốn của một đợt sản xuất
Điểm hòa vốn trả lời câu hỏi Local Brand phải bán bao nhiêu sản phẩm để thu hồi chi phí cố định. Công thức cơ bản là chi phí cố định chia cho phần đóng góp trên mỗi sản phẩm. Phần đóng góp bằng giá bán thực thu trừ COGS và chi phí biến đổi.
Đây là bước nối cách tính giá vốn với quyết định đặt số lượng.
| Kịch bản | Giá thực thu | COGS + biến phí | Đóng góp | Hòa vốn với 12 triệu cố định |
|---|---|---|---|---|
| Không giảm giá | 500.000 | 240.000 | 260.000 | 47 sản phẩm |
| Giảm 10% | 450.000 | 240.000 | 210.000 | 58 sản phẩm |
| Giảm 20% | 400.000 | 240.000 | 160.000 | 75 sản phẩm |
| Giảm 30% | 350.000 | 240.000 | 110.000 | 110 sản phẩm |
Mô phỏng giảm giá và tồn kho
Không phải toàn bộ sản phẩm đều bán ở giá niêm yết. Một cách tính giá vốn hữu ích phải được đặt vào ít nhất ba kịch bản: tốt, cơ sở và xấu. Trong kịch bản xấu, thương hiệu nên giả định sell-through thấp hơn, tỷ lệ markdown cao hơn và một phần tồn kho phải thanh lý.
Điều này giúp thấy rủi ro trước khi tiền bị khóa trong hàng.
Ví dụ, Coastline Studio dự kiến 70% hàng bán nguyên giá, 20% giảm 15% và 10% giảm 30%. Weighted selling price vẫn cho phép lô có lãi. Một startup khác dự báo toàn bộ 100 sản phẩm bán nguyên giá nên đặt số lượng quá cao.
Khi 35 sản phẩm phải giảm sâu cuối mùa, lợi nhuận thực tế thấp hơn kế hoạch gần một nửa.
- Tính doanh thu theo giá thực thu dự kiến, không chỉ dùng giá niêm yết trên website.
- Đưa phí thanh toán và chi phí bán hàng biến đổi vào từng đơn hàng giả lập.
- Đặt một tỷ lệ hàng giảm giá dự kiến ngay từ lúc lập kế hoạch sản xuất.
- Mô phỏng ít nhất một kịch bản tồn kho kéo dài hơn kế hoạch ban đầu.
- So sánh gross margin, contribution margin và lợi nhuận ròng của từng kịch bản.
- Đặt ngưỡng giảm giá tối đa trước khi chiến dịch bán hàng bắt đầu.
Takeaway: kết hợp cách tính điểm hòa vốn với COGS trước khi đặt hàng. Số lượng sản xuất chỉ hợp lý khi thương hiệu biết cần bán bao nhiêu để lấy lại tiền.
Cách tính giá vốn thành hệ thống ra quyết định cho Local Brand
Xây cost sheet cho từng SKU
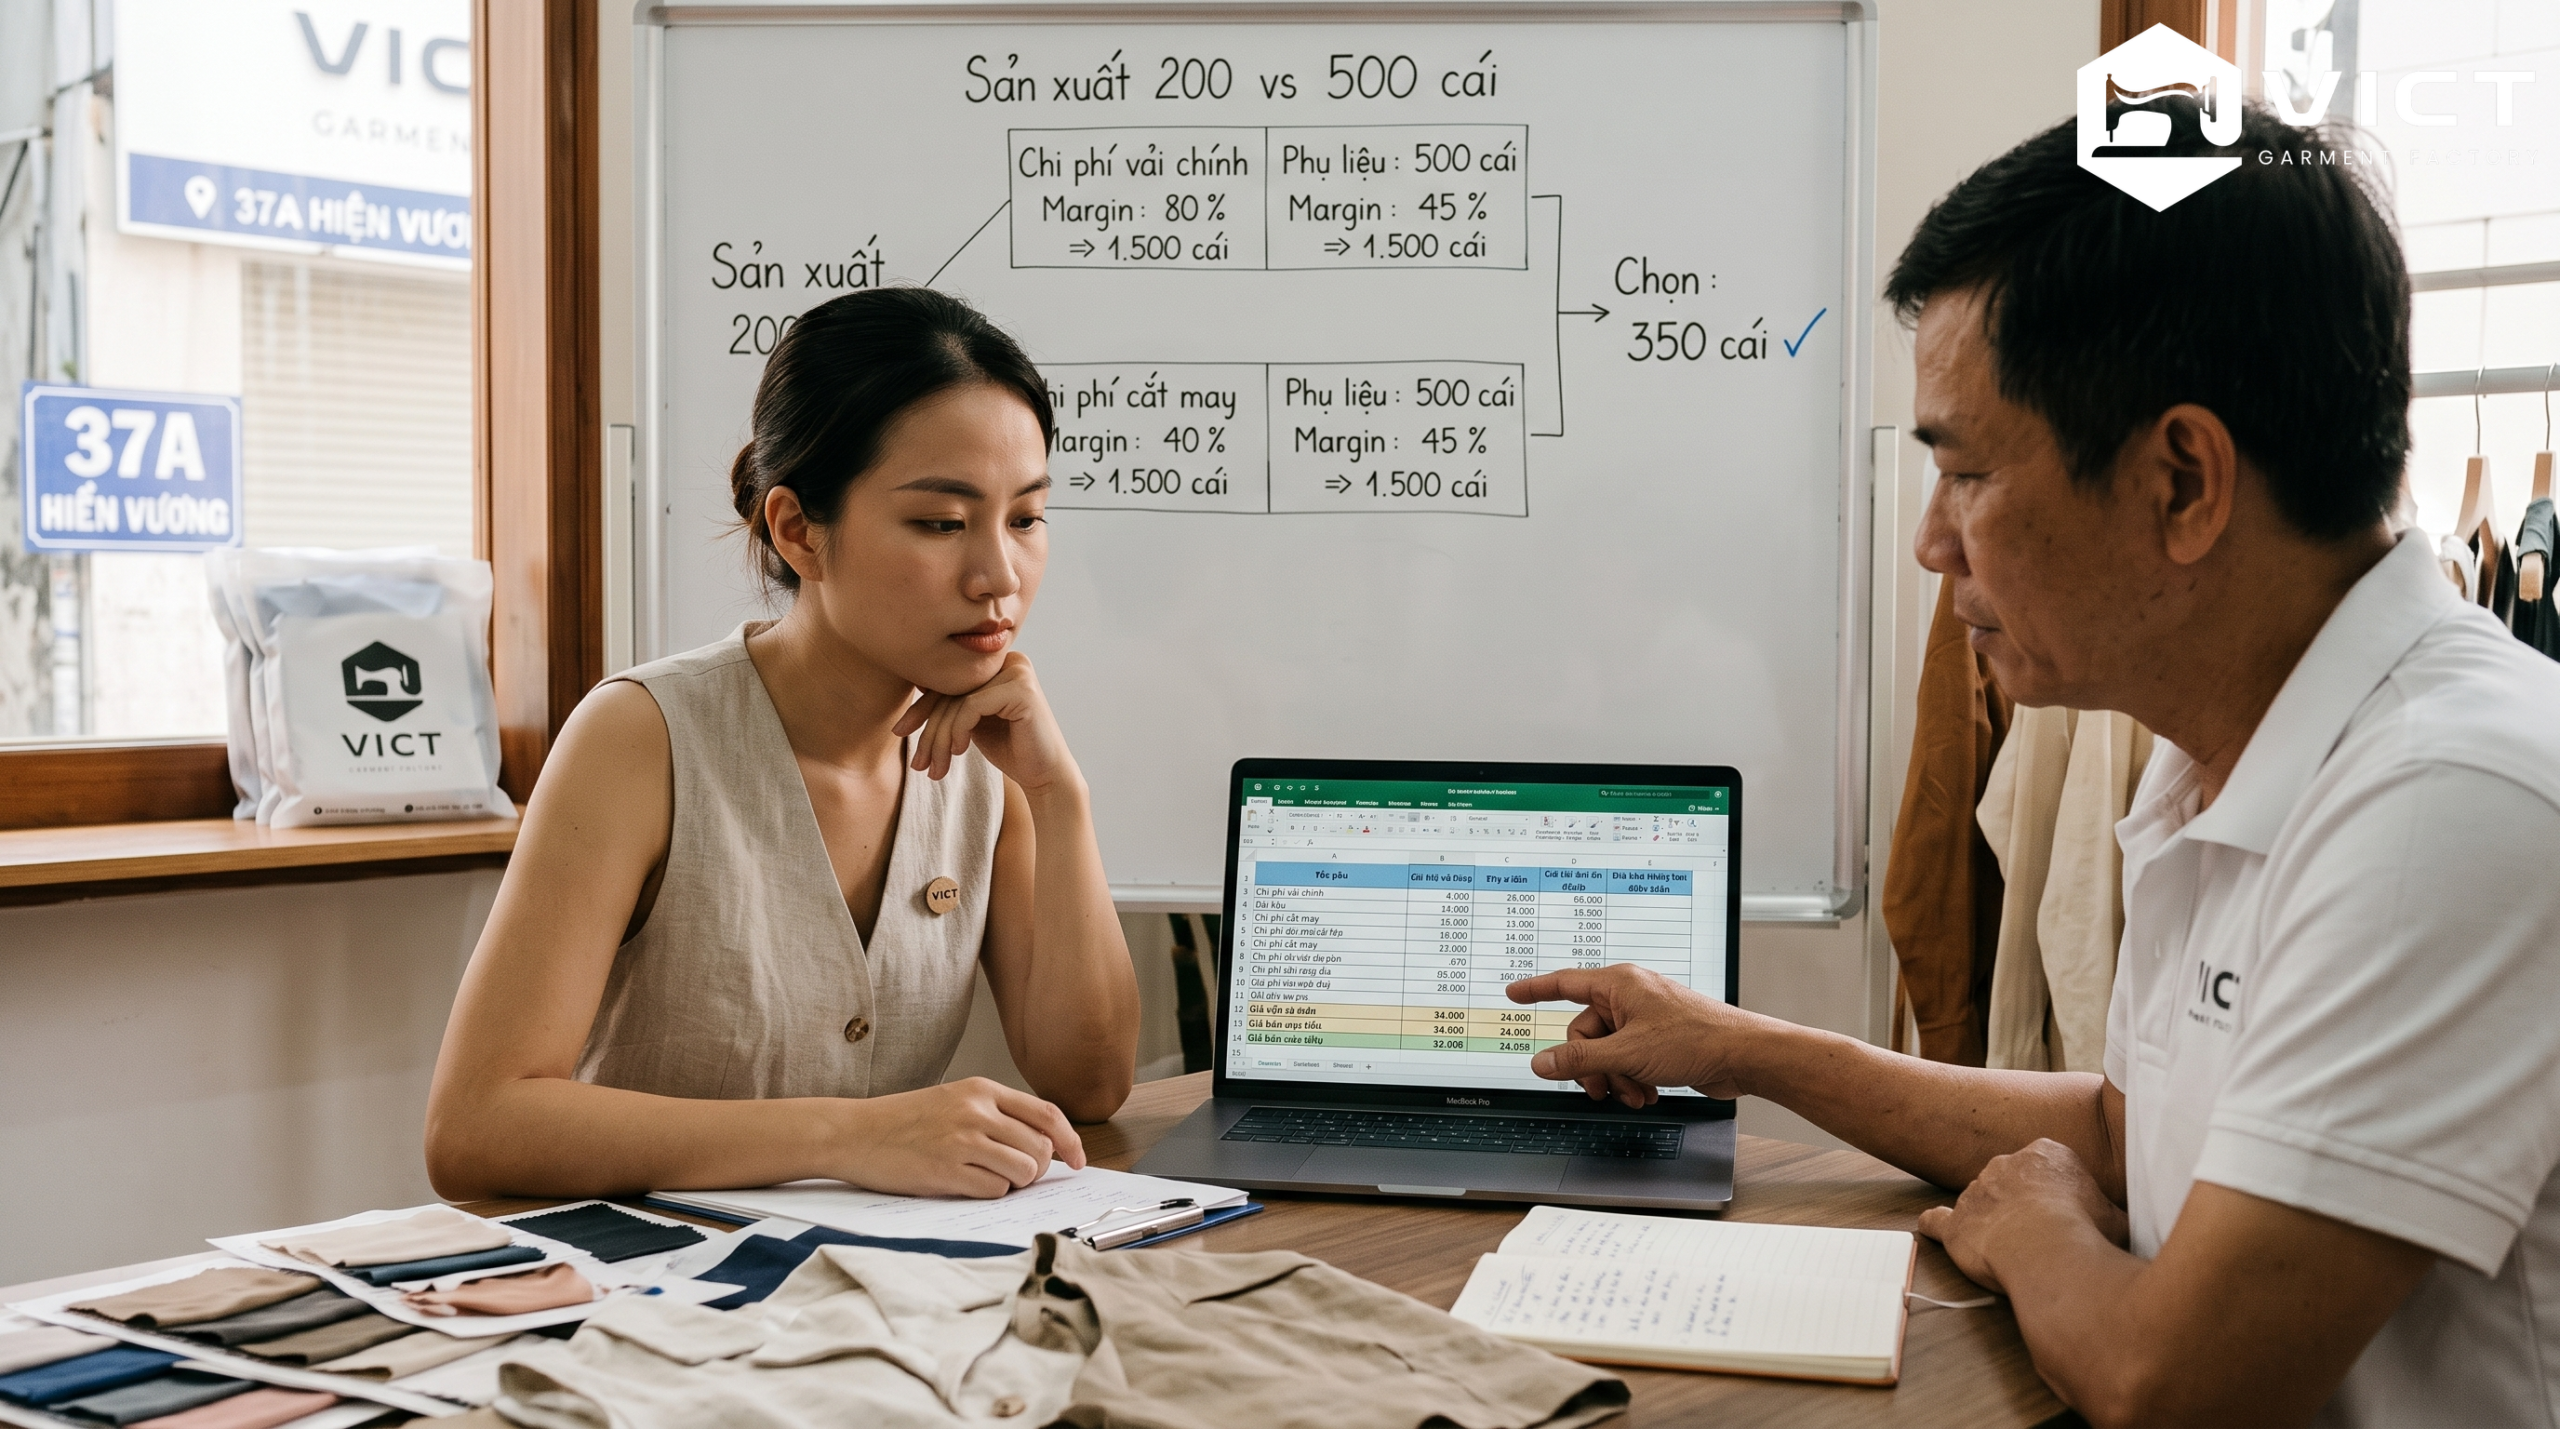
Cách tính giá vốn hiệu quả nhất khi trở thành một hệ thống, không phải phép tính làm một lần. Mỗi SKU nên có cost sheet riêng, gồm định mức vải, phụ liệu, công may, xử lý đặc biệt, bao bì, vận chuyển và hao hụt. Khi dữ liệu được chuẩn hóa, thương hiệu có thể so sánh các mẫu và biết chi tiết nào đang làm COGS tăng nhanh nhất.
Ví dụ, Solace Edit phát hiện dây kéo nhập khẩu làm giá vốn một mẫu váy tăng 28. 000 đồng. Sau khi đổi cấu trúc kỹ thuật, thương hiệu giữ được cảm giác sản phẩm nhưng giảm COGS 6%.
Một thương hiệu khác so sánh hai chất liệu gần tương đương và giảm được 17. 000 đồng mỗi áo mà không thay đổi giá bán, nhờ đó tăng contribution margin rõ rệt.
Theo dõi chênh lệch giá vốn kế hoạch và thực tế
Cost sheet dự toán luôn cần đối chiếu sau sản xuất. Hãy so sánh COGS kế hoạch với COGS thực tế theo từng khoản. Nếu vải tiêu hao cao hơn 5%, cần tìm nguyên nhân từ sơ đồ cắt, định mức hoặc lỗi nguyên liệu.
Nếu cách tính giá vốn chỉ được cập nhật trước sản xuất, thương hiệu sẽ tiếp tục lặp lại sai số ở lô sau.
- Lưu giá dự toán và giá thực tế thành hai cột riêng cho từng khoản chi.
- Ghi tỷ lệ hao hụt thực tế theo từng chất liệu, size và cấu trúc thiết kế.
- Theo dõi số sản phẩm đạt chuẩn bán thay vì chỉ số lượng xưởng đã hoàn thành.
- Phân tích khoản chênh lệch lớn nhất sau mỗi đợt sản xuất và tìm nguyên nhân gốc.
- Cập nhật định mức trước khi tái sản xuất, không sao chép nguyên cost sheet cũ.
- Lưu cách tính giá vốn theo phiên bản để theo dõi xu hướng COGS qua thời gian.
Dùng giá vốn để quyết định tái sản xuất
Quyết định restock không nên chỉ dựa vào việc sản phẩm bán nhanh. SKU bán tốt nhưng margin thấp có thể hút dòng tiền mà không tạo đủ lợi nhuận. Hãy kết hợp cách tính giá vốn với sell-through, thời gian bán hết, tỷ lệ hoàn và contribution margin.
Một SKU đáng restock phải vừa có nhu cầu, vừa tạo dòng tiền hấp dẫn.
Ví dụ, Ember Daily bán hết 80% áo trong ba tuần nhưng gross margin chỉ 44%. Sau khi đàm phán lại nguyên liệu, lô tiếp theo đạt 52% và mới thực sự đáng mở rộng. Ngược lại, một mẫu bán chậm hơn nhưng margin 63% và tỷ lệ hoàn thấp vẫn có thể là SKU khỏe, nếu dòng tiền quay vòng trong thời gian chấp nhận được.
Takeaway: hãy xây mẫu cost sheet cho Local Brand và cập nhật sau mỗi lô. Khi dữ liệu giá vốn được lưu liên tục, định giá và quyết định restock sẽ dựa trên bằng chứng thay vì cảm giác.
Cách tính giá vốn đúng để bảo vệ lợi nhuận dài hạn
Cách tính giá vốn không chỉ nhằm tìm một con số COGS. Giá trị lớn nhất của nó là tạo một giới hạn tài chính rõ ràng cho mọi quyết định sau đó. Khi biết chính xác mỗi sản phẩm tiêu tốn bao nhiêu tiền, Local Brand có thể định giá, giảm giá, chạy quảng cáo và đặt hàng với mức rủi ro có kiểm soát.
Trong thị trường tăng trưởng chậm, dữ liệu chi phí càng quan trọng. tăng trưởng ngành thời trang toàn cầu năm 2026 được McKinsey và BoF dự báo chỉ khoảng 2–4%. Bên cạnh đó, tỷ lệ hoàn trả hàng bán lẻ tại Mỹ năm 2026 được NRF ước tính khoảng 14,5%.
Hai dữ liệu này nhấn mạnh rằng doanh thu cao chưa chắc đồng nghĩa với lợi nhuận khỏe.
- Phân biệt rõ COGS với chi phí marketing, nhân sự và các khoản vận hành chung.
- Tính giá vốn trên số sản phẩm thực tế đạt tiêu chuẩn bán, không dùng số lượng đặt ban đầu.
- Phân bổ hợp lý chi phí mẫu, rập và hao hụt cho các SKU sản xuất số lượng nhỏ.
- Chuyển COGS thành giá bán bằng gross margin mục tiêu thay vì hệ số nhân cảm tính.
- Mô phỏng khuyến mãi, đổi trả và tồn kho trước khi quyết định giá niêm yết.
- Kết hợp cách tính lợi nhuận, điểm hòa vốn và contribution margin khi đặt số lượng.
- Cập nhật cách tính giá vốn sau mỗi lô để dữ liệu ngày càng sát thực tế.
Cốt lõi của chiến lược là không hỏi đơn thuần sản phẩm nên bán bao nhiêu tiền. Câu hỏi tốt hơn là mức giá nào vừa được khách hàng chấp nhận, vừa bảo vệ margin trong nhiều kịch bản. Hãy bắt đầu từ cost sheet của một SKU đang bán, tính lại COGS thực tế và thử ba mức giảm giá.
Chỉ một bảng tính đúng cũng có thể làm rõ rất nhiều quyết định sản xuất tiếp theo.